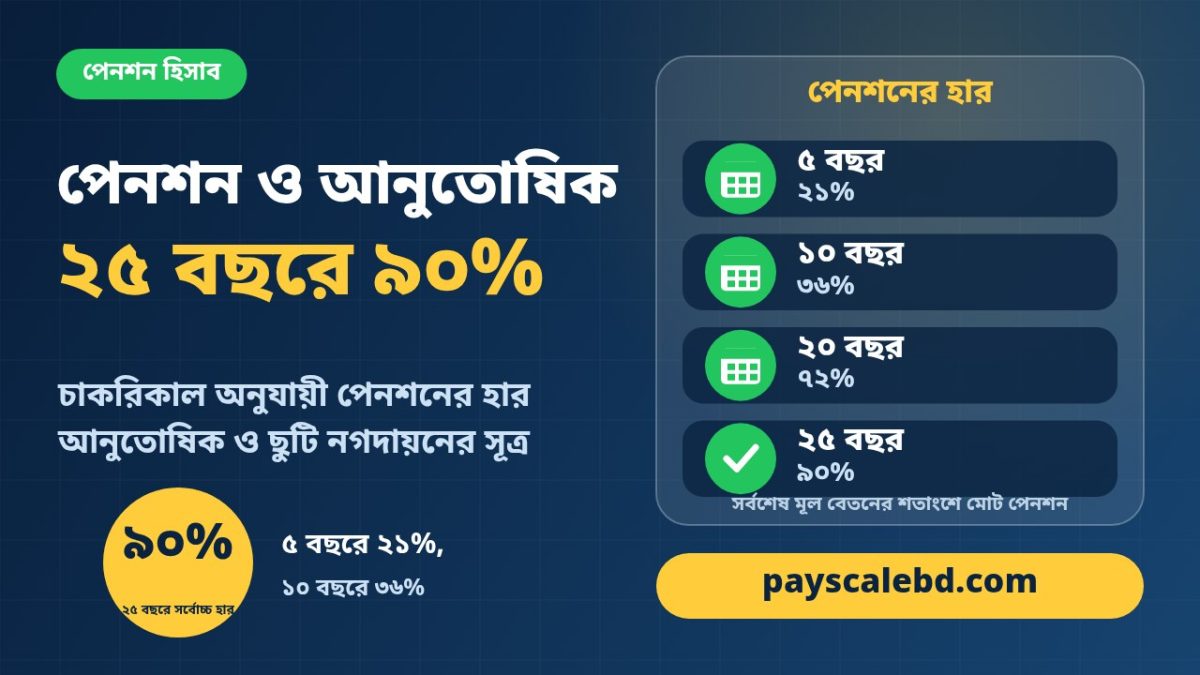
সরকারি চাকরি শেষে একজন কর্মচারী তিনটি আর্থিক সুবিধা পান: মাসিক পেনশন, এককালীন আনুতোষিক এবং অর্জিত ছুটির বিনিময়ে নগদ অর্থ (ল্যাম্পগ্রান্ট)। তিনটির হিসাবের ভিত্তি একটাই, সর্বশেষ মূল বেতন। চাকরিকাল যত বাড়ে, পেনশনের হারও তত বাড়ে এবং ২৫ বছর পূর্ণ হলে হার সর্বোচ্চ ৯০ শতাংশে পৌঁছায়। এই লেখায় সূত্র ও উদাহরণ দিয়ে পুরো হিসাব ধাপে ধাপে দেখানো হলো।
পটভূমি: তিনটি সুবিধা আলাদা কেন
অবসরে যাওয়ার সময় অনেকে ভাবেন পেনশন মানেই একটি মাসিক অঙ্ক। বাস্তবে সুবিধা তিন ভাগে আসে। প্রথমত, মাসিক পেনশন, যা আজীবন চলে। দ্বিতীয়ত, আনুতোষিক, যা মোট পেনশনের একটি অংশ একবারে সমর্পণ (কমিউটেশন) করার বিনিময়ে এককালীন পাওয়া যায়। তৃতীয়ত, অর্জিত ছুটি পাওনা থাকলে তার বিপরীতে নগদ অর্থ, যা ল্যাম্পগ্রান্ট বা ছুটি নগদায়ন নামে পরিচিত। এই তিনটির প্রতিটির নিজস্ব সূত্র আছে, তাই একটির হিসাব দিয়ে অন্যটির অঙ্ক আন্দাজ করা ঠিক নয়।
চাকরিকাল অনুযায়ী পেনশনের হার
সংশোধিত তালিকায় পেনশনের হার ৫ বছরের চাকরিকাল থেকে শুরু হয়। নিচের হার সর্বশেষ মূল বেতনের শতাংশ হিসেবে মোট (গ্রস) পেনশন বোঝায়।
| চাকরিকাল (বছর) | হার | চাকরিকাল (বছর) | হার |
|---|---|---|---|
| ৫ | ২১% | ১৬ | ৫৭% |
| ৬ | ২৪% | ১৭ | ৬৩% |
| ৭ | ২৭% | ১৮ | ৬৫% |
| ৮ | ৩০% | ১৯ | ৬৯% |
| ৯ | ৩৩% | ২০ | ৭২% |
| ১০ | ৩৬% | ২১ | ৭৫% |
| ১১ | ৩৯% | ২২ | ৭৯% |
| ১২ | ৪৩% | ২৩ | ৮৩% |
| ১৩ | ৪৭% | ২৪ | ৮৭% |
| ১৪ | ৫১% | ২৫ ও তার বেশি | ৯০% |
| ১৫ | ৫৪% |
লক্ষ করার বিষয়, ২৫ বছরের বেশি চাকরি করলেও হার ৯০ শতাংশের ওপরে যায় না। আর ৫ থেকে ২৪ বছরের চাকরিকালে পেনশন কোন কোন ক্ষেত্রে প্রযোজ্য, সেই শর্ত সংশ্লিষ্ট আদেশে ভালোভাবে দেখে নেওয়া উচিত।
হিসাবের সূত্র
তিনটি সুবিধার সূত্র একসঙ্গে সাজালে দাঁড়ায় এমন:
| সুবিধা | সূত্র |
|---|---|
| মোট পেনশন | সর্বশেষ মূল বেতন × চাকরিকাল অনুযায়ী হার |
| মাসিক পেনশন (সমর্পণের পর) | মোট পেনশনের অর্ধেক |
| আনুতোষিক | মাসিক পেনশন × ১ টাকার বিপরীতে নির্ধারিত গুণক |
| ছুটি নগদায়ন (ল্যাম্পগ্রান্ট) | সর্বশেষ মূল বেতন × পাওনা অর্জিত ছুটির মাস (সর্বোচ্চ ১৮ মাস) |
এখানে মোট পেনশনের অর্ধেক বাধ্যতামূলকভাবে সমর্পণ করা হয়, আর সেই অর্ধেকের বিনিময়েই আনুতোষিক মেলে। বাকি অর্ধেক মাসিক পেনশন হিসেবে চলতে থাকে। আনুতোষিকের গুণক চাকরিকালের ওপর নির্ভর করে:
| পেনশনযোগ্য চাকরিকাল | গুণক (প্রতি ১ টাকায়) |
|---|---|
| ৫ বছর থেকে ১০ বছরের কম | ২৬৫ টাকা |
| ১০ বছর থেকে ১৫ বছরের কম | ২৬০ টাকা |
| ১৫ বছর থেকে ২০ বছরের কম | ২৪৫ টাকা |
| ২০ বছর বা তার বেশি | ২৩০ টাকা |
উদাহরণসহ হিসাব
নিচের চারটি উদাহরণ সম্পূর্ণ কাল্পনিক অঙ্ক ধরে করা, শুধু পদ্ধতি বোঝানোর জন্য।
| বিবরণ | ২৫ বছর, মূল বেতন ৫০,০০০ | ২০ বছর, মূল বেতন ৩০,০০০ | ১২ বছর, মূল বেতন ২৪,০০০ | ৭ বছর, মূল বেতন ২০,০০০ |
|---|---|---|---|---|
| হার | ৯০% | ৭২% | ৪৩% | ২৭% |
| মোট পেনশন | ৪৫,০০০ | ২১,৬০০ | ১০,৩২০ | ৫,৪০০ |
| মাসিক পেনশন (অর্ধেক) | ২২,৫০০ | ১০,৮০০ | ৫,১৬০ | ২,৭০০ |
| গুণক | ২৩০ | ২৩০ | ২৬০ | ২৬৫ |
| আনুতোষিক | ৫১,৭৫,০০০ | ২৪,৮৪,০০০ | ১৩,৪১,৬০০ | ৭,১৫,৫০০ |
প্রথম উদাহরণে ৫০,০০০ টাকা মূল বেতনের ৯০ শতাংশ ধরে মোট পেনশন ৪৫,০০০ টাকা। তার অর্ধেক ২২,৫০০ টাকা মাসিক পেনশন, আর ২২,৫০০ কে ২৩০ দিয়ে গুণ করলে আনুতোষিক ৫১,৭৫,০০০ টাকা। একই ব্যক্তির ১৮ মাসের ছুটি পাওনা থাকলে ল্যাম্পগ্রান্ট হবে ৫০,০০০ × ১৮ = ৯,০০,০০০ টাকা।
সতর্কতা ও করণীয়
পেনশনের কাগজপত্র প্রস্তুত করার সময় কয়েকটি বিষয়ে বিশেষ নজর দিন। প্রথমে নিশ্চিত করুন চাকরিকাল সঠিকভাবে গণনা হয়েছে কি না, কারণ এক বছরের হেরফেরে হার কয়েক শতাংশ বদলে যায়। বিনা বেতনে ছুটি বা অন্য কোনো অযোগ্য সময় থাকলে তা পেনশনযোগ্য চাকরিকাল থেকে বাদ যেতে পারে। অর্জিত ছুটির পাওনা নিয়মিত ছুটির হিসাবে হালনাগাদ রাখুন, না হলে ল্যাম্পগ্রান্টের অঙ্ক কমে যেতে পারে। অবসরের অন্তত ছয় মাস আগে থেকেই পেনশন মঞ্জুরির আবেদনপত্র ও প্রয়োজনীয় সনদ গুছিয়ে রাখা ভালো, যাতে অবসরের পর টাকা পেতে দেরি না হয়।
প্রশ্নোত্তর
পুরো পেনশনই কি মাসিকভাবে নেওয়া যায়? না। মোট পেনশনের অর্ধেক বাধ্যতামূলক সমর্পণ হয়, এবং তার বিনিময়ে আনুতোষিক মেলে। মাসিক পেনশন হিসেবে অর্ধেকই চলতে থাকে।
ল্যাম্পগ্রান্টের সর্বোচ্চ সীমা কত? সর্বোচ্চ ১৮ মাসের মূল বেতনের সমান ছুটি নগদায়ন করা যায়, তবে পাওনা অর্জিত ছুটি তার চেয়ে কম হলে সেই পরিমাণই ধরা হয়।
২৫ বছরের বেশি চাকরি করলে কি বেশি হার মেলে? না, পেনশনের হার ২৫ বছরেই সর্বোচ্চ ৯০ শতাংশে থেমে যায়।
এই হিসাব কি চূড়ান্ত? না। এটি আনুমানিক ধারণা দেওয়ার জন্য। চূড়ান্ত অঙ্ক হিসাব কার্যালয় নির্ধারণ করে।
দ্রষ্টব্য: পেনশনের হার, গুণক ও শর্ত সরকারি আদেশে সময়ে সময়ে পরিবর্তিত হয়। চূড়ান্ত সিদ্ধান্ত নেওয়ার আগে অর্থ বিভাগের হালনাগাদ আদেশ ও সংশ্লিষ্ট হিসাব কার্যালয়ের নির্দেশনা মিলিয়ে নিন।