ওয়েজ আর্নার্স ডেভেলপমেন্ট বন্ড বিদেশে কর্মরত বাংলাদেশিদের জন্য সরকারের একটি সঞ্চয় প্রকল্প। বৈধ পথে পাঠানো অর্থে এটি কেনা যায়, মেয়াদ সাধারণত পাঁচ বছর, আর মুনাফা করমুক্ত। এই লেখায় কারা কিনতে পারবেন, কীভাবে কিনবেন এবং কোন বিষয়গুলো আগে যাচাই করা দরকার, তা সহজভাবে তুলে ধরা হলো।
ওয়েজ আর্নার্স ডেভেলপমেন্ট বন্ড কী
প্রবাসী আয়কে আনুষ্ঠানিক ব্যাংকিং পথে দেশে আনতে উৎসাহ দেওয়ার জন্য জাতীয় সঞ্চয় অধিদপ্তরের মাধ্যমে এই বন্ড চালু আছে। অর্থ বৈদেশিক মুদ্রায় পাঠানো হলেও বন্ড ইস্যু হয় টাকায়। অনেকটা মেয়াদি আমানতের মতো এতে মূল অর্থ ও মুনাফা মেয়াদ শেষে ফেরত পাওয়া যায়। সরকারি কর্মচারীদের পরিবারের কেউ বিদেশে থাকলে কিংবা কর্মচারী নিজে বিদেশে মিশনে নিয়োজিত থাকলে এই তথ্য কাজে লাগতে পারে।
কারা কিনতে পারবেন
মূলত বিদেশে কাজ করে বৈদেশিক মুদ্রা আয় করেন এমন অনাবাসী বাংলাদেশি নাগরিকরা এটি কিনতে পারেন। নিজের নামে যেমন কেনা যায়, তেমনি দেশে থাকা কোনো মনোনীত ব্যক্তির নামেও কেনার সুযোগ আছে। ২০২৪ সালের নভেম্বরের প্রজ্ঞাপনে বিদেশি মালিকানাধীন জাহাজ বা বিমান সংস্থার বিদেশি অফিসে কর্মরত অনাবাসী বাংলাদেশি নাবিক, পাইলট ও কেবিন ক্রুদেরও এর আওতায় আনার কথা জানা যায়। বিদেশে বাংলাদেশ দূতাবাস বা মিশনে কর্মরত সরকারি কর্মকর্তা-কর্মচারীরাও কিনতে পারেন বলে একাধিক প্রতিবেদনে উল্লেখ আছে।
মেয়াদ, বিনিয়োগসীমা ও মুনাফা
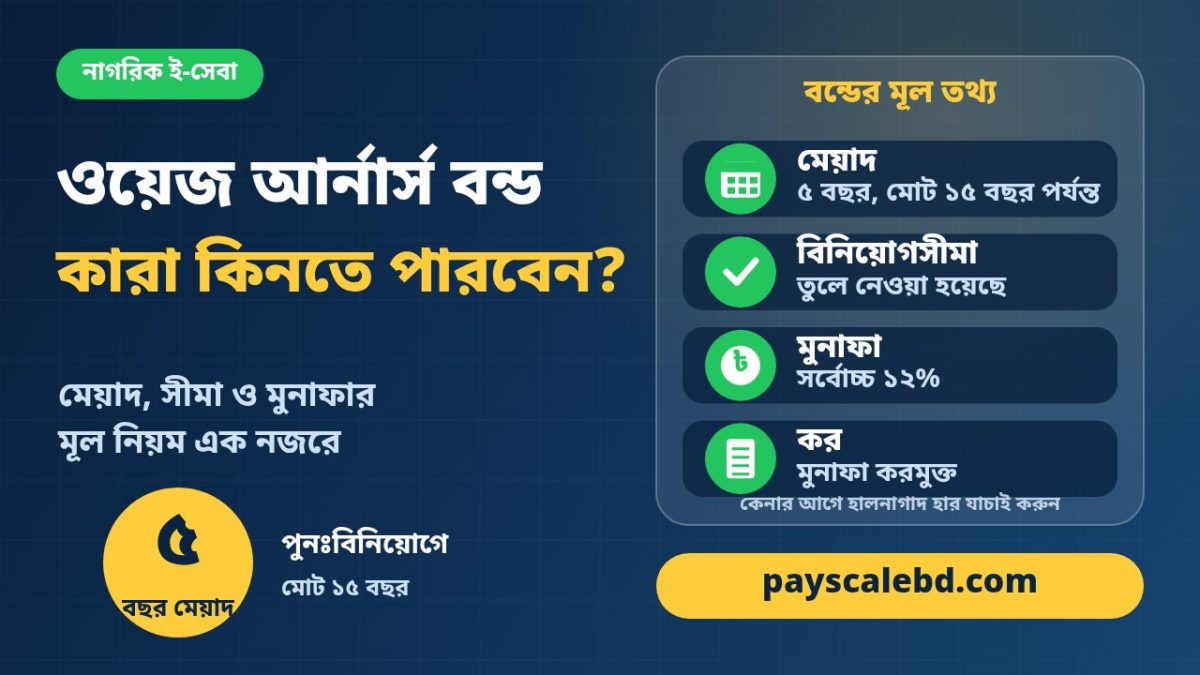
নিচের সারণিতে প্রধান নিয়মগুলো সংক্ষেপে দেওয়া হলো।
| বিষয় | সাধারণ নিয়ম |
|---|---|
| মেয়াদ | ৫ বছর |
| পুনঃবিনিয়োগ | আরও দুই দফা নবায়ন করে মোট ১৫ বছর পর্যন্ত রাখা যায় |
| বিনিয়োগসীমা | ১ ডিসেম্বর ২০২৪ থেকে উর্ধ্বসীমা তুলে নেওয়া হয়েছে |
| মুনাফার হার | প্রচলিত হার সর্বোচ্চ ১২ শতাংশ |
| কর | বিনিয়োগ ও মুনাফা আয়করমুক্ত |
| ঋণ সুবিধা | বন্ডের বিপরীতে ঋণ নেওয়ার সুযোগ আছে |
মুনাফার হার সরকার সময়ে সময়ে নির্ধারণ করে। কিছু সূত্রে বিনিয়োগের পরিমাণভেদে ভিন্ন হারের কথা পাওয়া যায়, তবে হালনাগাদ হার নিয়ে সূত্রগুলোর মধ্যে পার্থক্য আছে। তাই কিনতে যাওয়ার দিন জাতীয় সঞ্চয় অধিদপ্তরের সর্বশেষ প্রজ্ঞাপন অনুযায়ী হার জেনে নেওয়াই নিরাপদ। একবার কেনার পর সাধারণত সেই হারই মেয়াদ পর্যন্ত বহাল থাকে।
কোথা থেকে ও কীভাবে কিনবেন
বাংলাদেশ ব্যাংক, তফসিলি ব্যাংকের অনুমোদিত ডিলার শাখা এবং অনুমোদিত এক্সচেঞ্জ হাউস বা কোম্পানির মাধ্যমে বন্ড কেনা যায়। সাধারণত যেসব কাগজপত্র লাগে:
- জাতীয় পরিচয়পত্র ও পাসপোর্টের কপি
- বৈধ ভিসা বা কর্মস্থলের প্রমাণ
- বাংলাদেশে একটি সঞ্চয়ী হিসাব
- মনোনীত ব্যক্তির তথ্য, যদি নমিনি রাখা হয়
অর্থ অবশ্যই ব্যাংকিং চ্যানেলে আসতে হবে। হুন্ডির মাধ্যমে পাঠানো টাকায় এই বন্ড কেনা যায় না। ব্যাংক ভেদে চাওয়া নথির তালিকায় সামান্য পার্থক্য থাকতে পারে।
বিনিয়োগের আগে যেসব বিষয় খেয়াল রাখবেন
প্রথমত, বন্ডের মূল্যমান বা ডিনোমিনেশন নিয়ে বিভিন্ন জায়গায় ভিন্ন তথ্য প্রচারিত আছে, তাই আবেদনের আগে ব্যাংক থেকে সর্বশেষ তালিকা নিন। দ্বিতীয়ত, মেয়াদের আগে ভাঙানোর শর্ত ও মুনাফা কাটার নিয়ম ব্যাংকের কাছে লিখিতভাবে জেনে নিন। তৃতীয়ত, নমিনির নাম সঠিকভাবে দিন, কারণ বিনিয়োগকারীর মৃত্যু হলে নমিনিই সুবিধা পান। চতুর্থত, অনলাইনে বা সামাজিক মাধ্যমে ‘নিশ্চিত দ্বিগুণ লাভ’ জাতীয় প্রচারে প্রভাবিত না হয়ে শুধু অনুমোদিত প্রতিষ্ঠানের মাধ্যমে লেনদেন করুন।
প্রশ্নোত্তর
প্রশ্ন: দেশে থাকা কেউ কি এই বন্ড কিনতে পারেন?
উত্তর: না। এটি বিদেশে আয় করা অনাবাসী বাংলাদেশিদের জন্য। তবে প্রবাসী নিজের পরিবারের কাউকে নমিনি বা সুবিধাভোগী করতে পারেন।
প্রশ্ন: মুনাফার ওপর কি কর কাটা হয়?
উত্তর: প্রচলিত নিয়মে বন্ডের বিনিয়োগ ও মুনাফা আয়করমুক্ত।
প্রশ্ন: সর্বোচ্চ কত টাকা বিনিয়োগ করা যায়?
উত্তর: ২০২৪ সালের ডিসেম্বর থেকে উর্ধ্বসীমা নেই বলে একাধিক প্রতিবেদনে জানা যায়।
প্রশ্ন: জমা রাখা টাকা কি ১৫ বছর পর্যন্ত থাকবে?
উত্তর: বাধ্যতামূলক নয়। মূল মেয়াদ পাঁচ বছর; ইচ্ছা করলে দুই দফা নবায়ন করা যায়।
দ্রষ্টব্য: মুনাফার হার, সীমা ও শর্ত সময়ে সময়ে বদলাতে পারে। বিনিয়োগের চূড়ান্ত সিদ্ধান্তের আগে জাতীয় সঞ্চয় অধিদপ্তর, অর্থ মন্ত্রণালয়ের সর্বশেষ আদেশ এবং সংশ্লিষ্ট ব্যাংকের নির্দেশনা মিলিয়ে নিন। এটি আর্থিক পরামর্শ নয়।