সরকারি চাকরি থেকে অবসরে যাওয়ার পর একজন কর্মচারীর অন্যতম গুরুত্বপূর্ণ আর্থিক প্রাপ্য হলো সাধারণ ভবিষ্য তহবিল বা জিপিএফের জমাকৃত অর্থ। চাকরিজীবনের দীর্ঘ সময় ধরে প্রতি মাসে মূল বেতনের একটি নির্দিষ্ট অংশ এই তহবিলে জমা হয়। এর সঙ্গে যুক্ত হয় সরকার নির্ধারিত মুনাফা। ফলে অবসরের সময় অনেক কর্মচারীর জিপিএফ হিসাবে উল্লেখযোগ্য পরিমাণ অর্থ জমা থাকে।
কিন্তু চাকরি শেষ হলেই স্বয়ংক্রিয়ভাবে ব্যাংক হিসাবে জিপিএফের টাকা চলে আসে না। এজন্য নির্ধারিত নিয়মে আবেদন, প্রয়োজনীয় কাগজপত্র সংযুক্ত, অফিসপ্রধানের প্রত্যয়ন এবং সংশ্লিষ্ট হিসাবরক্ষণ অফিসের মাধ্যমে চূড়ান্ত হিসাব সম্পন্ন করতে হয়।
বিশেষ করে অবসর-উত্তর ছুটি বা পিআরএল (PRL) শুরু হওয়ার পর কিংবা চূড়ান্ত অবসরের পর জিপিএফের টাকা উত্তোলনের ক্ষেত্রে ফরম ৬৬৩ বা T.R. Form 663 গুরুত্বপূর্ণ ভূমিকা পালন করে।
অবসরের পর জিপিএফের টাকা কখন উত্তোলন করা যায়?
প্রদত্ত নির্দেশিকায় বলা হয়েছে, অবসর-উত্তর ছুটি বা PRL শুরু হওয়ার পর অথবা চূড়ান্ত অবসরের পর নির্ধারিত ফরম পূরণ করে জিপিএফের সম্পূর্ণ অর্থ এককালীন উত্তোলনের আবেদন করা যায়।
এ ক্ষেত্রে কর্মচারীকে T.R. Form 663 পূরণ করতে হবে। ফরমে ব্যক্তিগত পরিচিতি, পদবি, জিপিএফ হিসাব নম্বর, অবসরের তারিখ এবং সর্বশেষ জিপিএফ হিসাব বিবরণীর সঙ্গে সামঞ্জস্যপূর্ণ তথ্য দিতে হবে।
এখানে একটি বিষয় মনে রাখা জরুরি, পিআরএল শুরু হওয়া এবং চূড়ান্ত অবসরের প্রশাসনিক প্রক্রিয়া এক বিষয় নয়। তাই নিজের অবসরের আদেশ ও সংশ্লিষ্ট কর্তৃপক্ষের নির্দেশনা অনুযায়ী আবেদন করার সময় নির্ধারণ করতে হবে।
জিপিএফের টাকা তুলতে কোন কোন কাগজপত্র লাগবে?
জিপিএফের চূড়ান্ত অর্থ উত্তোলনের ক্ষেত্রে আবেদনপত্রের সঙ্গে প্রয়োজনীয় কাগজপত্র সংযুক্ত করা অত্যন্ত গুরুত্বপূর্ণ। প্রদত্ত নির্দেশিকায় কয়েকটি নথির কথা উল্লেখ করা হয়েছে।
প্রথমত, অবসর মঞ্জুরির আদেশ বা PRL Order: অবসর-উত্তর ছুটির আদেশ অথবা সংশ্লিষ্ট অবসরসংক্রান্ত অনুমোদনের কপি আবেদনপত্রের সঙ্গে সংযুক্ত করতে হবে।
দ্বিতীয়ত, সর্বশেষ জিপিএফ হিসাব বিবরণী: সর্বশেষ জিপিএফ ব্যালেন্স বা হিসাব বিবরণীর কপি দিতে হবে। এতে কর্মচারীর জমাকৃত অর্থ, চাঁদা এবং মুনাফার তথ্য যাচাই করা সহজ হবে।
তৃতীয়ত, জাতীয় পরিচয়পত্রের কপি: আবেদনকারীর পরিচয় নিশ্চিত করার জন্য জাতীয় পরিচয়পত্রের কপি সংযুক্ত করতে হবে।
চতুর্থত, ব্যাংক হিসাবের তথ্য: সক্রিয় ব্যাংক হিসাবের একটি চেক পাতার ফটোকপি আবেদনপত্রের সঙ্গে সংযুক্ত করতে হবে। কারণ অনুমোদিত অর্থ EFT-এর মাধ্যমে ব্যাংক হিসাবে পাঠানোর ব্যবস্থা রয়েছে।
আবেদন জমা দেওয়ার আগে সব কাগজপত্রের তথ্য পরস্পরের সঙ্গে মিলিয়ে নেওয়া উচিত। বিশেষ করে নাম, জিপিএফ হিসাব নম্বর, ব্যাংক হিসাব নম্বর এবং অবসরের তারিখে ভুল থাকলে নিষ্পত্তিতে জটিলতা তৈরি হতে পারে।
অফিসপ্রধানের প্রত্যয়ন কেন প্রয়োজন?
জিপিএফের চূড়ান্ত উত্তোলনের আবেদনপত্র শুধু পূরণ করলেই প্রক্রিয়া শেষ হয় না। প্রদত্ত নির্দেশিকা অনুযায়ী আবেদনপত্রে নিজের স্বাক্ষর দেওয়ার পর নিয়ন্ত্রণকারী কর্তৃপক্ষ বা অফিসপ্রধানের স্বাক্ষর ও সিলসহ প্রত্যয়ন নিতে হবে।
এই প্রত্যয়নের মাধ্যমে আবেদনকারীর চাকরিসংক্রান্ত তথ্য, অবসরের অবস্থা এবং দাখিল করা কাগজপত্রের সত্যতা যাচাইয়ের সুযোগ তৈরি হয়।
তাই আবেদনকারীকে প্রথমে নিজের দপ্তরের প্রশাসনিক শাখা বা সংশ্লিষ্ট কর্মকর্তার সঙ্গে যোগাযোগ করে আবেদনপত্র ও সংযুক্ত নথিপত্র যাচাই করিয়ে নেওয়া উচিত।
জিপিএফের চূড়ান্ত টাকা কোথায় জমা দিতে হবে?
প্রদত্ত নির্দেশিকায় আবেদনপত্র সংশ্লিষ্ট চিফ অ্যাকাউন্টস অ্যান্ড ফিন্যান্স অফিসার (CAFO) অথবা জেলা/উপজেলা হিসাবরক্ষণ অফিসে জমা দেওয়ার কথা বলা হয়েছে।
আবেদন জমা দেওয়ার পর সংশ্লিষ্ট হিসাবরক্ষণ অফিস প্রয়োজনীয় তথ্য যাচাই করে চূড়ান্ত হিসাব প্রস্তুত করবে। হিসাব যাচাই ও অনুমোদনের প্রক্রিয়া সম্পন্ন হলে EFT বা ইলেকট্রনিক ফান্ড ট্রান্সফারের মাধ্যমে আবেদনকারীর ব্যাংক হিসাবে টাকা পাঠানো হবে।
অর্থাৎ, সঠিক ব্যাংক হিসাবের তথ্য দেওয়া এবং প্রয়োজনীয় নথিপত্র সংযুক্ত করা অত্যন্ত গুরুত্বপূর্ণ।
জিপিএফের চূড়ান্ত অর্থ কীভাবে হিসাব করা হয়?
জিপিএফের চূড়ান্ত প্রাপ্য অর্থ নির্ধারণের ক্ষেত্রে কয়েকটি বিষয় বিবেচনায় নেওয়া হয়। যেমন—
- অর্থবছরের শুরুতে প্রাথমিক স্থিতি।
- পুরো অর্থবছরে জমা হওয়া মাসিক চাঁদা।
- জমাকৃত অর্থের ওপর প্রযোজ্য মুনাফা।
- পূর্বে নেওয়া কোনো ফেরতযোগ্য অগ্রিমের বকেয়া।
- প্রযোজ্য অন্যান্য সমন্বয়।
সাধারণভাবে প্রাথমিক স্থিতি, নতুন চাঁদা এবং অর্জিত মুনাফা যোগ করে হিসাব প্রস্তুত করা হয়। এরপর বকেয়া অগ্রিম বা অন্যান্য প্রযোজ্য সমন্বয় থাকলে তা বাদ দিয়ে চূড়ান্ত প্রাপ্য নির্ধারণ করা হয়।
৫ লাখ টাকা প্রাথমিক স্থিতি থাকলে এক বছরের হিসাব
প্রদত্ত নির্দেশিকায় একটি উদাহরণ দেওয়া হয়েছে। ধরা যাক, ১ জুলাই তারিখে একজন কর্মচারীর জিপিএফে ৫ লাখ টাকা জমা রয়েছে। তিনি প্রতি মাসে ৫ হাজার টাকা করে চাঁদা দেন।
এ ক্ষেত্রে—
- প্রাথমিক স্থিতি: ৫ লাখ টাকা।
- বার্ষিক চাঁদা: ৫ হাজার × ১২ = ৬০ হাজার টাকা।
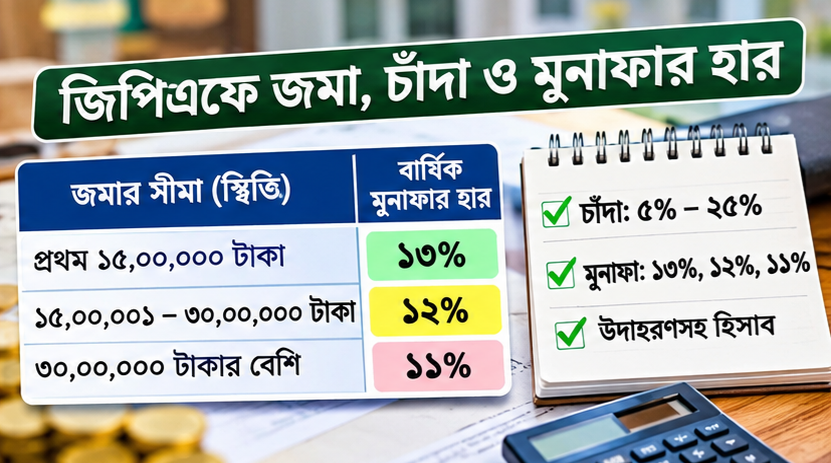
- প্রাথমিক স্থিতির ওপর ১৩ শতাংশ মুনাফা: ৬৫ হাজার টাকা।
- মাসিক চাঁদার ওপর উদাহরণভিত্তিক মুনাফা: ৪ হাজার ২২৫ টাকা।
- মোট বার্ষিক মুনাফা: ৬৯ হাজার ২২৫ টাকা।
সব মিলিয়ে ৩০ জুন তারিখে সমাপনী স্থিতি দাঁড়াবে ৬ লাখ ২৯ হাজার ২২৫ টাকা।
২০ লাখ টাকা প্রাথমিক স্থিতি থাকলে হিসাব
আরেকটি উদাহরণে প্রাথমিক স্থিতি ২০ লাখ টাকা এবং মাসিক চাঁদা ১০ হাজার টাকা ধরা হয়েছে।
এ ক্ষেত্রে ১৫ লাখ টাকার ওপর ১৩ শতাংশ হারে ১ লাখ ৯৫ হাজার টাকা এবং অবশিষ্ট ৫ লাখ টাকার ওপর ১২ শতাংশ হারে ৬০ হাজার টাকা মুনাফা হবে।
মাসিক চাঁদার ওপর নির্দেশিকায় দেখানো হিসাব অনুযায়ী মুনাফা ৭ হাজার ৮০০ টাকা। ফলে মোট বার্ষিক মুনাফা দাঁড়াবে ২ লাখ ৬২ হাজার ৮০০ টাকা।
এর সঙ্গে ১ লাখ ২০ হাজার টাকা বার্ষিক চাঁদা যোগ করলে ৩০ জুন তারিখে সমাপনী স্থিতি হবে ২৩ লাখ ৮২ হাজার ৮০০ টাকা।
তবে এই হিসাবগুলো উদাহরণমাত্র। প্রকৃত চূড়ান্ত অর্থ নির্ধারণের সময় সংশ্লিষ্ট অর্থবছরের কার্যকর মুনাফার হার, প্রকৃত জমা, উত্তোলন এবং অগ্রিমের সমন্বয় বিবেচনা করতে হবে।
অবসরের আগে জিপিএফ অগ্রিম নিলে চূড়ান্ত টাকা কমতে পারে?
হ্যাঁ, কোনো কর্মচারী চাকরিরত অবস্থায় জিপিএফ থেকে ফেরতযোগ্য অগ্রিম গ্রহণ করলে অবসরের আগে তা পরিশোধ করা গুরুত্বপূর্ণ।
প্রদত্ত নির্দেশিকায় ১ লাখ ২০ হাজার টাকা ফেরতযোগ্য অগ্রিমের একটি উদাহরণ দেওয়া হয়েছে। এ ক্ষেত্রে ২৪টি মাসিক কিস্তিতে প্রতি মাসে ৫ হাজার টাকা করে মূল টাকা পরিশোধ করলে মোট ১ লাখ ২০ হাজার টাকা পরিশোধ সম্পন্ন হয়।
এরপর নির্দেশিকায় দেখানো নিয়ম অনুযায়ী প্রযোজ্য সুদ পরিশোধ করতে হয়।
অন্যদিকে, অফেরতযোগ্য অগ্রিমের অর্থ অবসরের সময় চূড়ান্ত প্রাপ্য অর্থের সঙ্গে সমন্বয় করা হয় বলে নির্দেশিকায় উল্লেখ রয়েছে।
তাই অবসরের আবেদন করার আগে নিজের জিপিএফ হিসাবে কোনো অগ্রিম বকেয়া আছে কি না, তা যাচাই করা উচিত। প্রয়োজনে সংশ্লিষ্ট হিসাবরক্ষণ অফিস থেকে হালনাগাদ বিবরণী সংগ্রহ করতে হবে।
অবসরের আগে যেসব প্রস্তুতি নিলে জিপিএফের টাকা পেতে সুবিধা হবে
জিপিএফের চূড়ান্ত অর্থ উত্তোলনের ক্ষেত্রে শেষ মুহূর্তে কাগজপত্র সংগ্রহ করতে গিয়ে অনেক সময় ভোগান্তি তৈরি হয়। তাই পিআরএল শুরু হওয়ার আগেই কয়েকটি প্রস্তুতি নেওয়া ভালো।
১. সর্বশেষ জিপিএফ ব্যালেন্স সংগ্রহ করে নিজের হিসাবের সঙ্গে মিলিয়ে নিতে হবে।
২. iBAS++-এ প্রদর্শিত জিপিএফের তথ্য সঠিক আছে কি না যাচাই করতে হবে।
৩. নিজের জাতীয় পরিচয়পত্রের তথ্য ও অফিসের রেকর্ডে নামের বানান মিলিয়ে দেখতে হবে।
৪. ব্যাংক হিসাব সচল আছে কি না এবং হিসাবের নাম সঠিক কি না নিশ্চিত হতে হবে।
৫. পূর্বে নেওয়া অগ্রিমের কিস্তি ও বকেয়া সুদের হিসাব যাচাই করতে হবে।
৬. PRL Order এবং অন্যান্য অবসরসংক্রান্ত কাগজপত্র সংগ্রহ করে রাখতে হবে।
৭. T.R. Form 663 পূরণের আগে সংশ্লিষ্ট হিসাবরক্ষণ অফিস থেকে সর্বশেষ নির্দেশনা জেনে নিতে হবে।
জিপিএফের টাকা পেতে দেরি হলে কী করবেন?
আবেদন জমা দেওয়ার পর দীর্ঘ সময় কোনো অগ্রগতি না হলে প্রথমে সংশ্লিষ্ট দপ্তরের প্রশাসনিক শাখার সঙ্গে যোগাযোগ করা উচিত। আবেদনটি হিসাবরক্ষণ অফিসে পাঠানো হয়েছে কি না, কোনো নথি অসম্পূর্ণ রয়েছে কি না এবং হিসাব যাচাইয়ের কাজ কোন পর্যায়ে রয়েছে, তা জানতে হবে।
ব্যাংক হিসাবের তথ্য ভুল, আবেদনপত্রে অসংগতি, সর্বশেষ জিপিএফ বিবরণীর সঙ্গে আবেদনের তথ্যের অমিল কিংবা অগ্রিমের বকেয়া হিসাবের কারণে নিষ্পত্তিতে সমস্যা হতে পারে।
তাই আবেদন জমা দেওয়ার পর প্রয়োজনীয় রসিদ বা গ্রহণের প্রমাণ সংরক্ষণ করা এবং প্রয়োজনে সংশ্লিষ্ট হিসাবরক্ষণ অফিসে যোগাযোগ করা উচিত।
শেষ কথা
সরকারি চাকরি থেকে অবসরের পর জিপিএফের টাকা একজন কর্মচারীর দীর্ঘদিনের সঞ্চয়। এই অর্থ উত্তোলনের প্রক্রিয়া সম্পর্কে আগে থেকেই ধারণা থাকলে অবসরের পর অপ্রয়োজনীয় দৌড়ঝাঁপ ও কাগজপত্রসংক্রান্ত জটিলতা অনেকটাই কমানো সম্ভব।
বিশেষ করে T.R. Form 663 সঠিকভাবে পূরণ, PRL Order, সর্বশেষ জিপিএফ বিবরণী, জাতীয় পরিচয়পত্র ও ব্যাংক চেকের কপি সংযুক্ত করা এবং অফিসপ্রধানের প্রত্যয়ন নেওয়ার বিষয়গুলো গুরুত্বের সঙ্গে অনুসরণ করতে হবে।
সবশেষে আবেদনটি সংশ্লিষ্ট হিসাবরক্ষণ অফিসে জমা দিয়ে যাচাই ও অনুমোদনের প্রক্রিয়া সম্পন্ন করতে হবে। অনুমোদনের পর EFT-এর মাধ্যমে ব্যাংক হিসাবে অর্থ জমা হওয়ার ব্যবস্থা রয়েছে।
তবে জিপিএফের চূড়ান্ত উত্তোলন, মুনাফা, অগ্রিম সমন্বয় ও প্রয়োজনীয় কাগজপত্রের ক্ষেত্রে সর্বশেষ সরকারি বিধিমালা এবং সংশ্লিষ্ট হিসাবরক্ষণ অফিসের নির্দেশনা অনুসরণ করাই সবচেয়ে গুরুত্বপূর্ণ।