সরকারি কর্মকর্তা-কর্মচারীদের অবসরকালীন সুবিধা নিয়ে নতুন করে গুরুত্বপূর্ণ কাঠামো নির্ধারণ করা হয়েছে। অর্থ মন্ত্রণালয়ের অর্থ বিভাগের প্রবিধি-৬ অধিশাখার ২ সেপ্টেম্বর ২০২৬ তারিখের আদেশে পেনশনযোগ্য চাকরিকাল, প্রথম পেনশন নির্ধারণের হার, অবসরভোগীদের নিট পেনশন, আনুতোষিক, অক্ষমতা বা অকালমৃত্যুর ক্ষেত্রে বিশেষ আর্থিক সহায়তা, পারিবারিক পেনশন এবং অবসর-উত্তর ছুটি ও ছুটি নগদায়নের বিষয়ে বিস্তারিত প্রাপ্যতা নির্ধারণ করা হয়েছে।
নতুন জাতীয় বেতনস্কেল ২০২৬-এর গেজেট ১৯ সেপ্টেম্বর প্রকাশিত হওয়ার পর অবসর সুবিধার এই কাঠামো নিয়ে নতুন করে আগ্রহ তৈরি হয়েছে। প্রকাশিত গেজেট ও সাম্প্রতিক প্রতিবেদনে পেনশন সুবিধা বৃদ্ধির বিষয়টিও উঠে এসেছে।
৫ বছর চাকরিতেই শুরু পেনশন নির্ধারণ
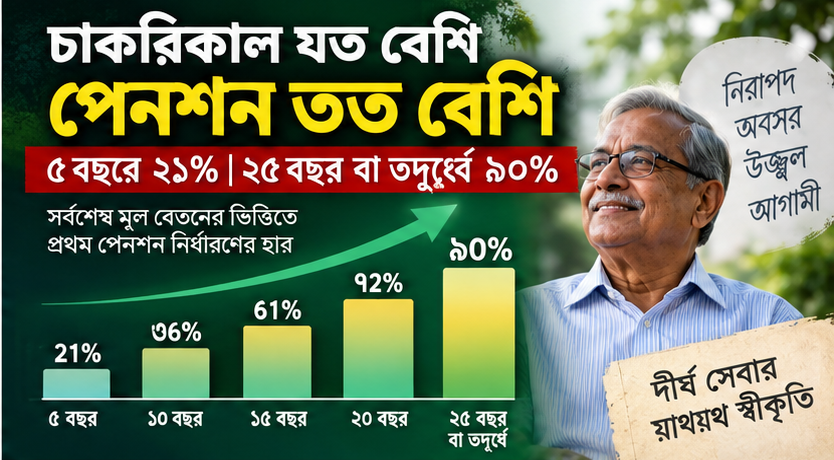
নথিটির প্রথম পাতায় দেওয়া সারণি অনুযায়ী, পেনশনযোগ্য চাকরিকালের ভিত্তিতে প্রথম পেনশন নির্ধারণের হার ধাপে ধাপে নির্ধারণ করা হয়েছে। সবচেয়ে কম ৫ বছরের চাকরিকালের জন্য হার ২১ শতাংশ এবং ২৫ বছর বা তার বেশি চাকরিকালের জন্য ৯০ শতাংশ।
হারগুলো হলো—
| পেনশনযোগ্য চাকরিকাল | প্রথম পেনশন নির্ধারণের হার |
|---|---|
| ৫ বছর | ২১% |
| ৬ বছর | ২৪% |
| ৭ বছর | ২৭% |
| ৮ বছর | ৩০% |
| ৯ বছর | ৩৩% |
| ১০ বছর | ৩৬% |
| ১১ বছর | ৩৯% |
| ১২ বছর | ৪২% |
| ১৩ বছর | ৪৫% |
| ১৪ বছর | ৪৮% |
| ১৫ বছর | ৫১% |
| ১৬ বছর | ৫৫% |
| ১৭ বছর | ৬০% |
| ১৮ বছর | ৬৫% |
| ১৯ বছর | ৬৯% |
| ২০ বছর | ৭২% |
| ২১ বছর | ৭৫% |
| ২২ বছর | ৭৮% |
| ২৩ বছর | ৮১% |
| ২৪ বছর | ৮৭% |
| ২৫ বছর বা তদূর্ধ্ব | ৯০% |
অর্থাৎ চাকরিকাল বাড়ার সঙ্গে সঙ্গে প্রথম পেনশন নির্ধারণের হারও বাড়বে। তবে এটি প্রথম পেনশন নির্ধারণের হার—চূড়ান্ত হাতে পাওয়া পেনশনের হিসাবের সঙ্গে এটিকে সরাসরি এক করে দেখা ঠিক হবে না। চূড়ান্ত হিসাবের ক্ষেত্রে প্রযোজ্য পেনশন বিধি ও অন্যান্য উপাদান বিবেচিত হবে।
২৫ বছর বা তার বেশি চাকরিতে ৯০ শতাংশ
নতুন কাঠামোর অন্যতম গুরুত্বপূর্ণ সংখ্যা হলো ৯০ শতাংশ।
২৫ বছর বা তদূর্ধ্ব পেনশনযোগ্য চাকরিকাল সম্পন্ন হলে সর্বশেষ আহরিত মূল বেতনের ভিত্তিতে প্রথম পেনশন নির্ধারণের হার ৯০ শতাংশ নির্ধারণ করা হয়েছে। এর আগে ২৪ বছর চাকরিতে হার ৮৭ শতাংশ, ২৩ বছরে ৮১ শতাংশ এবং ২০ বছরে ৭২ শতাংশ।
ফলে অবসরের সময় একজন কর্মচারীর মোট পেনশনযোগ্য চাকরিকাল কত বছর—এটি তার অবসর সুবিধা হিসাবের অন্যতম গুরুত্বপূর্ণ বিষয় হয়ে দাঁড়াবে।
উদাহরণ
ধরা যাক, কোনো কর্মচারীর প্রযোজ্য মূল বেতন ৫০,০০০ টাকা।
সারণির হার শুধু উদাহরণ হিসেবে প্রয়োগ করলে—
- ১০ বছর চাকরি → ৩৬% = ১৮,০০০ টাকা
- ১৫ বছর চাকরি → ৫১% = ২৫,৫০০ টাকা
- ২০ বছর চাকরি → ৭২% = ৩৬,০০০ টাকা
- ২৫ বছর বা বেশি → ৯০% = ৪৫,০০০ টাকা
তবে এটি কোনো ব্যক্তির চূড়ান্ত পেনশন হিসাব নয়; এটি শুধু প্রথম পেনশন নির্ধারণের হার বোঝানোর উদাহরণ।
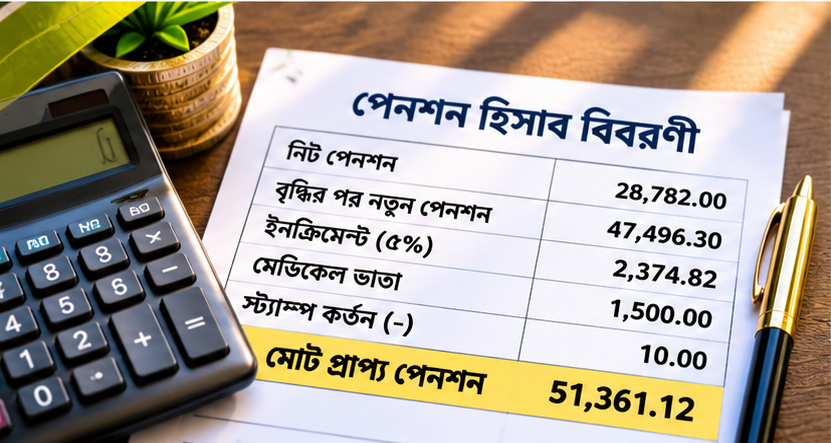
নিট পেনশনে সর্বোচ্চ ১০০ শতাংশ পর্যন্ত বৃদ্ধি
দ্বিতীয় পাতায় অবসরভোগীদের নিট পেনশন বৃদ্ধির জন্য আলাদা সারণি দেওয়া হয়েছে। এখানে ৩০ জুন ২০২৬ তারিখে প্রাপ্ত নিট পেনশনের পরিমাণকে ভিত্তি ধরে নতুন নিট পেনশন নির্ধারণের কাঠামো রাখা হয়েছে।
নথির সারণি অনুযায়ী—
| ৩০ জুন ২০২৬-এর নিট পেনশন | বৃদ্ধির হার | নতুন সর্বনিম্ন নিট পেনশন | নতুন সর্বোচ্চ নিট পেনশন |
|---|---|---|---|
| সর্বনিম্ন–১০,০০০ টাকা | ১০০% | ১০,০০০ | ১৮,০০০ |
| ১০,০০১–২০,০০০ টাকা | ৭৫% | ১৮,০০১ | ৩৫,০০০ |
| ২০,০০১–৩০,০০০ টাকা | ৬৫% | ৩৫,০০১ | ৪৯,০০০ |
| ৩০,০০১–৪০,০০০ টাকা | ৬০% | ৪৯,০০১ | ৬২,০০০ |
| ৪০,০০১ টাকা ও তদূর্ধ্ব | ৫৫% | ৬২,০০১ | ৭০,৫০০ |
এখানে একটি বিষয় অত্যন্ত গুরুত্বপূর্ণ। বৃদ্ধির হার এবং নতুন নিট পেনশনের সীমা—দুটিই একসঙ্গে বিবেচনা করতে হবে। অর্থাৎ কোনো ব্যক্তির পুরোনো নিট পেনশনের সঙ্গে শুধু নির্দিষ্ট শতাংশ যোগ করলেই চূড়ান্ত নতুন পেনশন নির্ধারিত হবে না; সংশ্লিষ্ট স্তরের সর্বনিম্ন ও সর্বোচ্চ সীমাও প্রযোজ্য হবে।
কম পেনশনপ্রাপ্তদের ক্ষেত্রে বৃদ্ধির হার বেশি
সারণিটি বিশ্লেষণ করলে দেখা যায়, কম নিট পেনশন পাওয়া অবসরভোগীদের জন্য শতাংশের হিসাবে বৃদ্ধির হার বেশি রাখা হয়েছে।
সর্বনিম্ন স্তরে বৃদ্ধির হার ১০০ শতাংশ। এরপর স্তরভেদে তা ৭৫, ৬৫, ৬০ এবং ৫৫ শতাংশে নেমে এসেছে।
উদাহরণ হিসেবে—
৮,০০০ টাকা নিট পেনশন → ১০০% বৃদ্ধি হিসেবে ১৬,০০০ টাকা।
১৫,০০০ টাকা → ৭৫% বৃদ্ধি হিসেবে ২৬,২৫০ টাকা।
২৫,০০০ টাকা → ৬৫% বৃদ্ধি হিসেবে ৪১,২৫০ টাকা।
৩৫,০০০ টাকা → ৬০% বৃদ্ধি হিসেবে ৫৬,০০০ টাকা।
তবে প্রত্যেক ক্ষেত্রেই সংশ্লিষ্ট সারণির সীমা চূড়ান্ত হিসাবের ক্ষেত্রে বিবেচনা করতে হবে।
৩০ জুন ২০২৬ তারিখটি কেন গুরুত্বপূর্ণ
নতুন পেনশন কাঠামোর একটি গুরুত্বপূর্ণ ভিত্তি হলো ৩০ জুন ২০২৬ তারিখে বিদ্যমান নিট পেনশন।
অর্থাৎ নতুন কাঠামোয় অবসরভোগীর আগের নিট পেনশনের অঙ্কটি জানা না থাকলে নতুন পেনশন নির্ধারণের সঠিক স্তর চিহ্নিত করা কঠিন হতে পারে।
এ কারণে অবসরভোগীদের ক্ষেত্রে পুরোনো পেনশন আদেশ, ৩০ জুন ২০২৬-এর পেনশন স্লিপ বা সংশ্লিষ্ট হিসাব সংরক্ষণ গুরুত্বপূর্ণ হয়ে উঠেছে।
সাম্প্রতিক সংবাদ প্রতিবেদনে প্রকাশিত নতুন পে-স্কেলেও অবসরভোগীদের বিদ্যমান পেনশনের ভিত্তিতে ৫৫ শতাংশ থেকে ১০০ শতাংশ পর্যন্ত বৃদ্ধির কাঠামোর কথা বলা হয়েছে।
আনুতোষিকের হিসাবেও চাকরিকাল গুরুত্বপূর্ণ
নতুন আদেশে আনুতোষিকের ক্ষেত্রেও চাকরিকালভিত্তিক হার নির্ধারণ করা হয়েছে। দ্বিতীয় পাতার সারণি অনুযায়ী প্রতি ১ টাকা সমর্পিত পেনশনের বিপরীতে চাকরিকালের ওপর নির্ভর করে নির্দিষ্ট অঙ্কের আনুতোষিক পাওয়া যাবে।
হারগুলো হলো—
- ৫ বছর বা তদূর্ধ্ব কিন্তু ১০ বছরের কম: ২৬৫ টাকা
- ১০ বছর বা তদূর্ধ্ব কিন্তু ১৫ বছরের কম: ২৬০ টাকা
- ১৫ বছর বা তদূর্ধ্ব কিন্তু ২০ বছরের কম: ২৪৫ টাকা
- ২০ বছর বা তদূর্ধ্ব: ২৩০ টাকা
অর্থাৎ একই পরিমাণ সমর্পিত পেনশনের ক্ষেত্রেও পেনশনযোগ্য চাকরিকালের স্তর অনুযায়ী আনুতোষিকের হিসাব পরিবর্তিত হতে পারে।
অক্ষমতা ও অকালমৃত্যুর ক্ষেত্রেও বিশেষ ব্যবস্থা
নতুন আদেশে এমন কর্মচারীদের বিষয়ও বিবেচনায় নেওয়া হয়েছে, যারা চাকরি পেনশনযোগ্য হওয়ার আগে স্বাস্থ্যগত কারণে অক্ষম হয়ে পড়েন অথবা মৃত্যুবরণ করেন।
নথিতে নির্দিষ্ট পরিস্থিতিতে কর্মচারী বা তার পরিবারের জন্য এককালীন বিশেষ আর্থিক সহায়তার বিধান উল্লেখ করা হয়েছে।
এতে বোঝা যায়, অবসর সুবিধার কাঠামোটি শুধু স্বাভাবিক বয়সে অবসর গ্রহণকারী কর্মচারীদের জন্য নয়; অকালমৃত্যু ও স্বাস্থ্যগত অক্ষমতার মতো পরিস্থিতির জন্যও পৃথক ব্যবস্থা রাখা হয়েছে।
পারিবারিক পেনশনেও থাকছে বিধান
অবসরভোগী বা কর্মরত সরকারি কর্মচারীর মৃত্যুর পর যোগ্য পরিবারের সদস্যদের জন্য পারিবারিক পেনশনের বিধানও নতুন কাঠামোয় রাখা হয়েছে।
সাম্প্রতিক পে-স্কেলসংক্রান্ত প্রতিবেদনে ১ জুলাই ২০২৬ বা তার পর মৃত্যুবরণকারী কর্মচারীর পরিবারকে বিদ্যমান পারিবারিক পেনশন বিধি অনুযায়ী পেনশন, আনুতোষিক ও অন্যান্য প্রাপ্য সুবিধা দেওয়ার কথাও উল্লেখ করা হয়েছে।
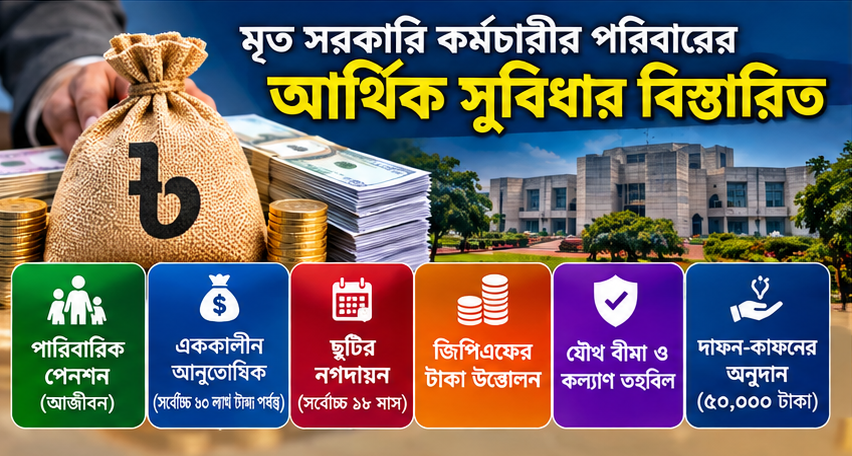
১৮ মাস পর্যন্ত ছুটি নগদায়ন
অবসরকালীন সুবিধার অন্যতম গুরুত্বপূর্ণ অংশ ছুটি নগদায়ন।
নতুন আদেশে সর্বোচ্চ ১৮ মাসের ছুটি নগদায়নের সুযোগ রাখা হয়েছে। একই সঙ্গে অবসর-উত্তর ছুটির বিষয়েও বিধান উল্লেখ করা হয়েছে।
সাম্প্রতিক প্রতিবেদনে নতুন কাঠামোর অধীনেও অবসর-উত্তর ছুটি এবং সর্বোচ্চ ১৮ মাসের ছুটি নগদায়নের ব্যবস্থা থাকার কথা নিশ্চিত করা হয়েছে।
অবসরপ্রত্যাশী কর্মচারীদের জন্য এর অর্থ হলো—পেনশন ও আনুতোষিকের পাশাপাশি অব্যবহৃত ছুটির সঠিক হিসাব করাও অবসরকালীন মোট প্রাপ্য নির্ধারণে গুরুত্বপূর্ণ।
নতুন কাঠামোয় অবসর সুবিধা হিসাবের ৫টি ধাপ
নতুন আদেশটি বিশ্লেষণ করলে একজন অবসরপ্রত্যাশী সরকারি কর্মচারীর ক্ষেত্রে মোটামুটি পাঁচটি বিষয় প্রথমে দেখতে হবে।
১. মোট পেনশনযোগ্য চাকরিকাল
৫ বছর, ১০ বছর, ১৫ বছর, ২০ বছর, নাকি ২৫ বছর বা তার বেশি—কোন স্তরে চাকরিকাল পড়ছে তা নির্ধারণ করতে হবে।
২. প্রথম পেনশন নির্ধারণের হার
চাকরিকাল অনুযায়ী ২১ শতাংশ থেকে সর্বোচ্চ ৯০ শতাংশের সারণি প্রযোজ্য হবে।
৩. নিট পেনশনের স্তর
যারা ইতোমধ্যে অবসরভোগী, তাদের ক্ষেত্রে ৩০ জুন ২০২৬ তারিখে বিদ্যমান নিট পেনশন কোন স্তরে রয়েছে তা নির্ধারণ করতে হবে।
৪. আনুতোষিক
সমর্পিত পেনশন ও চাকরিকালের ওপর ভিত্তি করে সংশ্লিষ্ট গুণক প্রয়োগ করতে হবে।
৫. ছুটি নগদায়ন
প্রাপ্য ছুটির মধ্যে সর্বোচ্চ ১৮ মাস পর্যন্ত নগদায়নের বিধান বিবেচনা করতে হবে।
পে-স্কেল কার্যকরের সঙ্গে অবসর সুবিধার যোগসূত্র
জাতীয় পে-স্কেল-২০২৬ ১ জুলাই ২০২৬ থেকে কার্যকর হিসেবে নির্ধারিত হয়েছে এবং ১৯ সেপ্টেম্বর গেজেট প্রকাশের মাধ্যমে এর বাস্তবায়ন কাঠামো আনুষ্ঠানিক রূপ পেয়েছে।
গেজেট-সংক্রান্ত প্রতিবেদনে পেনশনভোগীদের নতুন কাঠামোর আওতায় আনার বিষয়টিও উল্লেখ করা হয়েছে।
ফলে ২০২৬ সালের অবসর সুবিধার হিসাবের ক্ষেত্রে ১ জুলাই ২০২৬, ৩০ জুন ২০২৬ এবং ২ সেপ্টেম্বর ২০২৬—এই তারিখগুলো আলাদা গুরুত্ব বহন করছে:
- ১ জুলাই ২০২৬: নতুন পে-স্কেলের কার্যকারিতার তারিখ।
- ৩০ জুন ২০২৬: বিদ্যমান নিট পেনশন নির্ধারণের ভিত্তি।
- ২ সেপ্টেম্বর ২০২৬: অবসরকালীন সুবিধা পুনর্নির্ধারণসংক্রান্ত অর্থ বিভাগের আদেশের তারিখ।
অবসরপ্রত্যাশীদের জন্য সবচেয়ে গুরুত্বপূর্ণ তথ্য
সবকিছু মিলিয়ে নতুন অবসর সুবিধা কাঠামোর মূল সংখ্যাগুলো হলো—
৫ বছর — পেনশনযোগ্য চাকরিকালের প্রাথমিক স্তর
২১% — ৫ বছরের চাকরিতে প্রথম পেনশন নির্ধারণের হার
৭২% — ২০ বছরের চাকরিতে হার
৯০% — ২৫ বছর বা তদূর্ধ্ব চাকরিতে হার
১০০% — সর্বনিম্ন স্তরের নিট পেনশনে নির্ধারিত সর্বোচ্চ বৃদ্ধির হার
৫৫% — সর্বোচ্চ নিট পেনশন স্তরের বৃদ্ধির হার
৭০,৫০০ টাকা — সংযুক্ত অর্থ বিভাগের আদেশের সারণিতে উল্লেখিত সর্বোচ্চ নিট পেনশন
১৮ মাস — ছুটি নগদায়নের সর্বোচ্চ সময়সীমা।
একটি গুরুত্বপূর্ণ সতর্কতা
এখানে ৭০,৫০০ টাকা সংখ্যাটি সরাসরি সংযুক্ত অর্থ বিভাগের ২ সেপ্টেম্বরের আদেশের সারণি থেকে নেওয়া। পরবর্তীতে প্রকাশিত জাতীয় পে-স্কেল গেজেট নিয়ে সংবাদ প্রতিবেদনে সর্বোচ্চ নিট পেনশনের অঙ্ক ৭০,২০০ টাকা হিসেবে রিপোর্ট করা হয়েছে।
তাই ব্যক্তিগত পেনশন হিসাবের ক্ষেত্রে সংবাদ প্রতিবেদনের সংখ্যা নয়, চূড়ান্ত সরকারি গেজেট/প্রযোজ্য অফিস আদেশে যে অঙ্ক কার্যকর আছে সেটিই অনুসরণ করা উচিত।
শেষ কথা
সরকারি কর্মচারীদের অবসর সুবিধা নিয়ে ২ সেপ্টেম্বর ২০২৬-এর অর্থ বিভাগের আদেশটি মূলত একটি সমন্বিত অবসর সুবিধা কাঠামো তুলে ধরেছে। এতে পেনশনযোগ্য চাকরিকাল অনুযায়ী প্রথম পেনশন নির্ধারণের হার ৫ বছরে ২১ শতাংশ থেকে ২৫ বছর বা তদূর্ধ্বে ৯০ শতাংশ করা হয়েছে। একই সঙ্গে অবসরভোগীদের বিদ্যমান নিট পেনশনের ওপর স্তরভেদে ৫৫ শতাংশ থেকে ১০০ শতাংশ পর্যন্ত বৃদ্ধির কাঠামো, চাকরিকালভিত্তিক আনুতোষিক, অক্ষমতা বা অকালমৃত্যুর ক্ষেত্রে বিশেষ আর্থিক সহায়তা, পারিবারিক পেনশন এবং সর্বোচ্চ ১৮ মাসের ছুটি নগদায়নের ব্যবস্থা রাখা হয়েছে।
সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, একজন কর্মচারীর অবসর সুবিধা নির্ধারণে শুধু নতুন মূল বেতন দেখলেই হবে না। পেনশনযোগ্য চাকরিকাল, প্রযোজ্য পেনশন হার, সমর্পিত পেনশন, ৩০ জুন ২০২৬-এর নিট পেনশন, আনুতোষিকের হার এবং অব্যবহৃত ছুটির পরিমাণ—সবগুলো তথ্য একসঙ্গে বিবেচনা করতে হবে।
অর্থ বিভাগের ওয়েবসাইটেও অবসর, পেনশন, ছুটি ও সংশ্লিষ্ট সরকারি আদেশের জন্য পৃথক বিভাগ রয়েছে।
সূত্র: অর্থ মন্ত্রণালয়, অর্থ বিভাগ, প্রবিধি অনুবিভাগ, প্রবিধি-৬ অধিশাখা; ২ সেপ্টেম্বর ২০২৬-এর সরকারি আদেশ